

Avere già uno o più finanziamenti in corso non impedisce necessariamente di valutare una nuova richiesta di credito. Il vero punto è capire quanto pesano le rate già presenti sul reddito disponibile e quale tipo di finanziamento possa inserirsi nella situazione senza rendere l’equilibrio mensile ancora più difficile da gestire.
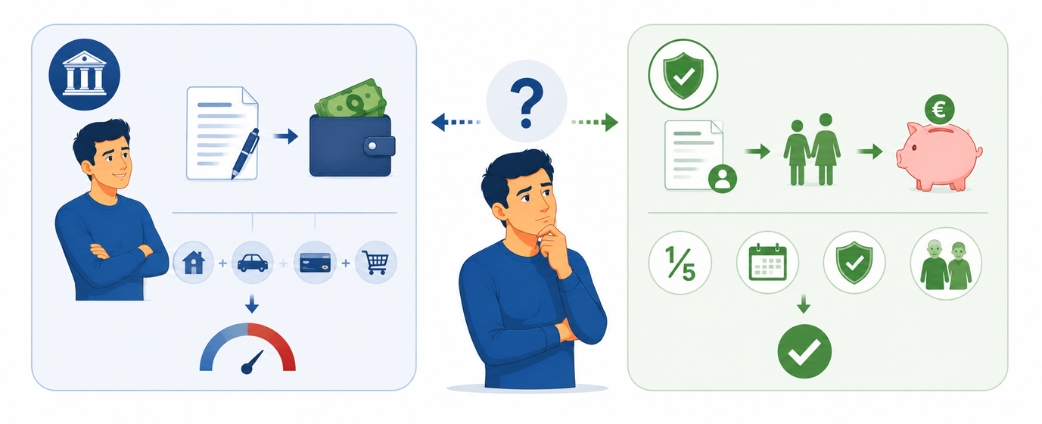
È proprio in questo contesto che nasce spesso il confronto tra prestito personale e cessione del quinto. Entrambi possono permettere di ottenere nuova liquidità, ma funzionano in modo diverso e vengono valutati secondo logiche differenti. Il prestito personale prevede normalmente una rata addebitata sul conto corrente e una valutazione della capacità di rimborso complessiva del richiedente; nella cessione del quinto, invece, la rata viene trattenuta direttamente dallo stipendio o dalla pensione ed è collegata alla quota cedibile disponibile. Se sono già presenti altre rate, quindi, non basta chiedersi quale soluzione permetta di ottenere più denaro. È più utile capire quale formula sia compatibile con il reddito, con gli impegni già assunti e con l’obiettivo reale della richiesta: ottenere nuova liquidità, mantenere separate le rate oppure riorganizzare debiti già esistenti.
Avere altri finanziamenti in corso impedisce di chiedere nuovo credito?
Non necessariamente. La presenza di altri finanziamenti rappresenta però uno degli elementi che devono essere considerati quando viene valutata una nuova richiesta. Chi ha già un prestito personale, una rata auto, una carta revolving o altri impegni mensili dispone infatti di una parte del proprio reddito già destinata al rimborso di debiti precedenti. Prima di concedere ulteriore credito, è quindi necessario verificare quanto reddito rimane effettivamente disponibile e se una nuova rata possa essere sostenuta senza creare un livello di indebitamento eccessivo.
Questo principio vale sia per il prestito personale sia per la cessione del quinto, ma il modo in cui viene costruita la valutazione è diverso. Ed è proprio questa differenza a rendere importante il confronto tra le due formule.
Prestito personale con altri finanziamenti in corso: che cosa viene valutato
Nel prestito personale, la nuova rata si aggiunge normalmente agli impegni già esistenti. Per questo motivo, chi presenta la richiesta viene valutato sulla base della propria capacità di sostenere contemporaneamente tutte le uscite mensili collegate al credito.
Tra gli elementi che possono incidere rientrano:
- il reddito disponibile
- il numero e l’importo delle rate già attive
- la durata residua dei finanziamenti
- la storia creditizia
- la stabilità reddituale del richiedente
Immaginiamo, per esempio, una persona con un reddito netto mensile di 1.700 euro che sta già pagando una rata auto di 230 euro e un prestito personale di 190 euro. Prima ancora di considerare una nuova richiesta, 420 euro al mese sono già destinati al rimborso di finanziamenti. Un’ulteriore rata deve quindi essere valutata tenendo conto del margine effettivamente disponibile dopo gli impegni già presenti e le normali spese familiari.
Questo non significa che il prestito personale venga automaticamente escluso quando ci sono altri finanziamenti, ma la presenza di più rate può incidere in modo significativo sulla capacità di ottenere nuovo credito e sull’importo concretamente finanziabile.
Cessione del quinto con altri finanziamenti in corso: che cosa cambia nella valutazione
La cessione del quinto segue una logica diversa. La rata viene trattenuta direttamente dallo stipendio o dalla pensione e viene determinata sulla base della quota cedibile, entro i limiti previsti per questa forma di finanziamento. Per questo motivo, la presenza di altri prestiti non determina automaticamente l’impossibilità di valutare una cessione.
Se, per esempio, un dipendente percepisce uno stipendio netto di 1.600 euro, il riferimento teorico del quinto corrisponde a 320 euro al mese. La rata effettivamente utilizzabile deve poi essere verificata sulla base della documentazione e delle caratteristiche della posizione.
La valutazione non si ferma però alla sola quota. Tra gli elementi che possono incidere rientrano:
- la quota cedibile disponibile
- il TFR maturato, per il dipendente privato
- l’anzianità lavorativa
- le caratteristiche del datore di lavoro
- i criteri assicurativi
- per il pensionato, la quota cedibile effettiva, il trattamento minimo, l’età e la durata possibile dell’operazione
Questo meccanismo permette di capire perché la cessione venga spesso presa in considerazione anche quando esistono già altre rate, ma la fattibilità dipende comunque dalla situazione concreta del richiedente.
Prestito personale o cessione del quinto con altre rate: quali sono le differenze principali
La differenza più importante riguarda il modo in cui la nuova rata entra nella situazione economica del richiedente. In particolare:
- nel prestito personale, la nuova rata si aggiunge normalmente alle altre uscite già presenti
- nel prestito personale, la finanziaria valuta se il reddito disponibile sia sufficiente a sostenere tutti gli impegni contemporaneamente
- nella cessione del quinto, la rata è costruita a partire dallo stipendio o dalla pensione
- nella cessione del quinto, la rata viene trattenuta direttamente alla fonte
- la cessione del quinto dipende inoltre dalla quota cedibile disponibile e, a seconda della posizione, dai requisiti lavorativi, pensionistici e assicurativi applicabili
Questo non rende automaticamente la cessione del quinto più conveniente o più facile da ottenere, ma modifica il modo in cui viene strutturata l’operazione. Per questo motivo, quando ci sono già altri finanziamenti, il confronto non dovrebbe essere ridotto a “quale dei due viene approvato più facilmente?”. La domanda utile è piuttosto quale nuova rata possa essere inserita in modo sostenibile nel bilancio del richiedente e quale formula sia coerente con la sua posizione lavorativa o pensionistica.
Quando può essere più adatto un prestito personale se hai già altri finanziamenti
Il prestito personale può avere senso quando il richiedente dispone ancora di un buon margine di reddito dopo le rate già presenti e vuole una soluzione non collegata direttamente allo stipendio o alla pensione.
Può essere valutato, per esempio, quando:
- gli altri finanziamenti hanno un peso contenuto rispetto al reddito
- la nuova rata può essere sostenuta senza compromettere l’equilibrio mensile
- il richiedente non rientra nelle categorie che possono utilizzare la cessione del quinto
- si preferisce mantenere il rimborso tramite conto corrente
- l’importo e la durata richiesti risultano compatibili con la capacità di rimborso complessiva
Il vantaggio principale è la maggiore flessibilità rispetto alla destinazione e alla struttura della richiesta. Questa flessibilità, però, deve essere accompagnata da una valutazione molto attenta della sostenibilità, soprattutto quando il richiedente parte già da più rate mensili.
Quando può essere più adatta la cessione del quinto se hai già altri finanziamenti
La cessione del quinto può essere una soluzione da valutare soprattutto quando il richiedente è un dipendente o un pensionato e vuole impostare una rata collegata direttamente al proprio reddito.
Può risultare particolarmente interessante quando:
- esistono già altri finanziamenti in corso
- il reddito è stabile e documentabile
- è disponibile una quota cedibile compatibile con l’operazione
- si preferisce una rata trattenuta direttamente da stipendio o pensione
- si cerca una durata definita e una rata costante
- la posizione rispetta i requisiti lavorativi, pensionistici e assicurativi applicabili
Anche in questo caso, però, non basta verificare che esista teoricamente un quinto disponibile. La fattibilità dipende dalla situazione concreta e dai requisiti lavorativi, pensionistici e assicurativi applicabili alla posizione del richiedente.
Avere più finanziamenti significa necessariamente avere un problema di indebitamento?
No. Una persona può avere più finanziamenti in corso e continuare a gestirli regolarmente senza particolare difficoltà. Il problema nasce quando la somma delle rate riduce troppo il margine disponibile ogni mese oppure quando nuove spese rendono più difficile sostenere gli impegni già assunti.
È quindi importante distinguere tra il semplice fatto di avere più prestiti e una situazione in cui il peso complessivo delle rate sta diventando eccessivo rispetto alle entrate. Un lavoratore che guadagna 2.300 euro e paga complessivamente 350 euro di rate si trova in una posizione molto diversa rispetto a una persona con un reddito di 1.500 euro e 600 euro già impegnati ogni mese. Il numero dei finanziamenti, da solo, dice poco: conta soprattutto il rapporto tra reddito disponibile e impegni complessivi.
Quando chiedere un altro finanziamento può non essere la soluzione giusta
Se le rate già presenti assorbono una parte significativa del reddito, aggiungerne semplicemente un’altra può rendere la situazione più difficile. Alcuni segnali possono indicare che il problema non sia tanto ottenere nuova liquidità, quanto il peso degli impegni già esistenti:
- le rate assorbono già una parte significativa del reddito
- il margine mensile disponibile è ridotto
- la nuova richiesta servirebbe soprattutto a compensare difficoltà generate dai debiti già presenti
- il problema principale è la gestione di più scadenze contemporaneamente
Questo è un passaggio importante perché chi cerca nuova liquidità tende spesso a concentrarsi sull’importo che vorrebbe ottenere, mentre dovrebbe prima chiedersi quale sarà l’effetto della nuova rata sul proprio bilancio mensile.
Se, per esempio, una persona paga già 500 euro al mese tra prestito personale, rata auto e revolving e aggiunge un ulteriore finanziamento da 200 euro, il peso mensile complessivo sale a 700 euro. Anche se la nuova richiesta fosse teoricamente valutabile, bisogna capire se questo livello di impegno sia realmente sostenibile nel tempo. In situazioni di questo tipo può essere più utile valutare non solo un nuovo finanziamento, ma una riorganizzazione degli impegni già esistenti.
Consolidamento debiti: quando può essere un’alternativa a un nuovo finanziamento
Quando il problema principale non è ottenere nuova liquidità ma gestire troppe rate contemporaneamente, può essere opportuno valutare il consolidamento debiti.
Può avere senso approfondire questa possibilità quando:
- le rate in corso sono numerose
- la gestione di più scadenze mensili è diventata complessa
- il peso complessivo degli impegni già esistenti incide in modo significativo sul reddito disponibile
- l’obiettivo principale è riorganizzare i debiti, più che ottenere soltanto nuova liquidità
Il consolidamento ha l’obiettivo di accorpare più finanziamenti in un’unica operazione, sostituendo più scadenze mensili con una sola rata. Questo può semplificare la gestione e, quando la struttura dell’operazione lo consente, ridurre l’impegno mensile.
Non significa però automaticamente spendere meno in assoluto. Una rata più bassa può derivare anche da una durata più lunga, quindi è necessario verificare il costo complessivo della nuova operazione oltre alla sola rata mensile. Il consolidamento, inoltre, non è necessariamente un prodotto separato dalla cessione del quinto. In alcune situazioni può essere realizzato attraverso un prestito personale; in altre, la cessione del quinto può essere utilizzata per riorganizzare parte degli impegni già esistenti. La soluzione dipende dal profilo del richiedente, dai debiti presenti e dall’obiettivo concreto dell’operazione.
Prestito personale, cessione del quinto o consolidamento debiti: da dove partire
Prima di scegliere una formula, è utile ricostruire con precisione la situazione economica attuale. Gli elementi principali da considerare sono:
- reddito netto mensile
- numero dei finanziamenti già attivi
- importo delle singole rate
- debito residuo dei finanziamenti in corso
- durata residua delle rate
- eventuali carte revolving o altri impegni
- quota cedibile disponibile, se si valuta una cessione del quinto
- obiettivo della nuova richiesta: nuova liquidità oppure riduzione e riorganizzazione delle rate
Questa fotografia iniziale permette di capire se il problema sia davvero la necessità di ottenere un nuovo finanziamento oppure il peso delle esposizioni già presenti.
Un esempio concreto: due finanziamenti attivi e bisogno di nuova liquidità
Immaginiamo un dipendente con uno stipendio netto di 1.800 euro. Sta pagando una rata auto di 220 euro e un prestito personale di 180 euro, per un totale di 400 euro mensili. Ha inoltre bisogno di nuova liquidità per affrontare una spesa imprevista.
Una prima possibilità potrebbe essere richiedere un altro prestito personale. In questo caso la nuova rata si aggiungerebbe ai 400 euro già in corso e la valutazione dovrebbe verificare se il reddito disponibile sia sufficiente a sostenere il nuovo impegno. Una seconda possibilità potrebbe essere valutare la cessione del quinto. Supponendo, a titolo puramente esemplificativo, una quota compatibile con una rata di circa 300 euro, la nuova operazione avrebbe una struttura differente perché la rata verrebbe trattenuta direttamente dallo stipendio. Anche in questo caso, però, bisognerebbe verificare la posizione lavorativa, il TFR quando rilevante, l’assicurabilità e il peso complessivo degli impegni.
Se invece il problema principale fosse proprio il peso dei 400 euro già pagati ogni mese, potrebbe essere più utile analizzare la possibilità di consolidare i debiti piuttosto che aggiungere semplicemente una terza rata. Lo stesso reddito e gli stessi prestiti possono quindi portare a soluzioni differenti a seconda dell’obiettivo reale della richiesta.
Come confrontare davvero prestito personale e cessione del quinto
Confrontare soltanto l’importo della rata può essere fuorviante. Una rata più bassa non significa automaticamente un finanziamento economicamente più conveniente, soprattutto se per ottenerla si allunga in modo significativo la durata.
Per una valutazione corretta è utile confrontare almeno:
- importo effettivamente ottenuto
- rata mensile
- durata del finanziamento
- TAN
- TAEG
- costi complessivi dell’operazione
- modalità di rimborso
- eventuali finanziamenti che resterebbero attivi dopo la nuova operazione
Bisogna inoltre distinguere tra convenienza economica e sostenibilità mensile. Una soluzione può avere una rata più gestibile ma una durata più lunga; un’altra può costare meno complessivamente ma richiedere una rata più alta. La scelta dipende quindi anche dal margine economico realmente disponibile ogni mese.
CRIF e altri finanziamenti: perché prestito personale e cessione del quinto vengono valutati in modo diverso
Quando si presenta una richiesta di prestito personale, la storia creditizia e gli impegni già registrati possono avere un peso importante nella valutazione della capacità di rimborso. La cessione del quinto ha invece una struttura diversa, perché il rimborso avviene attraverso la trattenuta diretta sul reddito e l’operazione prevede specifiche coperture assicurative.
Questo non significa che la storia creditizia sia sempre irrilevante o che la cessione possa essere concessa automaticamente, ma è importante non applicare alla cessione gli stessi criteri utilizzati per un prestito personale tradizionale. Anche in presenza di altri finanziamenti, quindi, le due formule devono essere valutate secondo le rispettive caratteristiche e non semplicemente confrontando quale sembra più facile da ottenere.
Prestito personale o cessione del quinto: gli errori da evitare se hai già altri finanziamenti
Quando sono già presenti più finanziamenti, alcuni errori possono rendere più difficile valutare correttamente una nuova richiesta. Tra i più comuni rientrano:
- guardare soltanto alla possibilità di ottenere nuova liquidità, senza calcolare il peso complessivo delle rate dopo la nuova richiesta
- scegliere esclusivamente in base alla rata più bassa, senza controllare durata e costo totale dell’operazione
- considerare automaticamente la cessione del quinto come preferibile quando esistono altri prestiti, oppure pensare che un prestito personale sia sempre più flessibile e quindi più conveniente
- aggiungere un nuovo finanziamento senza valutare il consolidamento, soprattutto quando il problema principale è già rappresentato dal peso delle rate esistenti
Allungare il rimborso può rendere la rata più sostenibile, ma significa anche distribuire il debito su un periodo più lungo. Per questo entrambe le soluzioni devono essere valutate sulla situazione concreta e, se il problema principale riguarda già gli impegni in corso, può essere utile considerare anche una riorganizzazione complessiva del debito.
Prestito personale o cessione del quinto con altri finanziamenti: la scelta dipende dal peso complessivo delle rate
Se hai già altri finanziamenti, non esiste una soluzione migliore in assoluto tra prestito personale e cessione del quinto. Il prestito personale può essere adatto quando esiste ancora una capacità di rimborso sufficiente e si vuole mantenere una gestione indipendente dalla busta paga o dalla pensione. La cessione del quinto può invece essere valutata quando esiste una quota cedibile compatibile e si preferisce una rata trattenuta direttamente dal reddito.
Quando le rate già presenti sono numerose o stanno diventando difficili da sostenere, il confronto dovrebbe includere anche il consolidamento debiti. In quel caso, infatti, l’obiettivo può non essere semplicemente ottenere nuova liquidità, ma riorganizzare gli impegni esistenti e cercare una struttura mensile più sostenibile. Il punto decisivo resta quindi capire quanto pesano oggi le rate rispetto al reddito, quale margine è ancora disponibile e che cosa si vuole ottenere davvero con la nuova operazione.
Contatta il team di esperti di Fast Fin per ricevere un supporto chiaro e personalizzato sulla soluzione più adatta alla tua situazione, oppure richiedi un preventivo dedicato compilando il form online. I consulenti di Fast Fin potranno analizzare il reddito disponibile, gli altri finanziamenti in corso e l’obiettivo della richiesta, aiutandoti a valutare se sia più opportuno approfondire un prestito personale, una cessione del quinto o una soluzione di consolidamento debiti.