

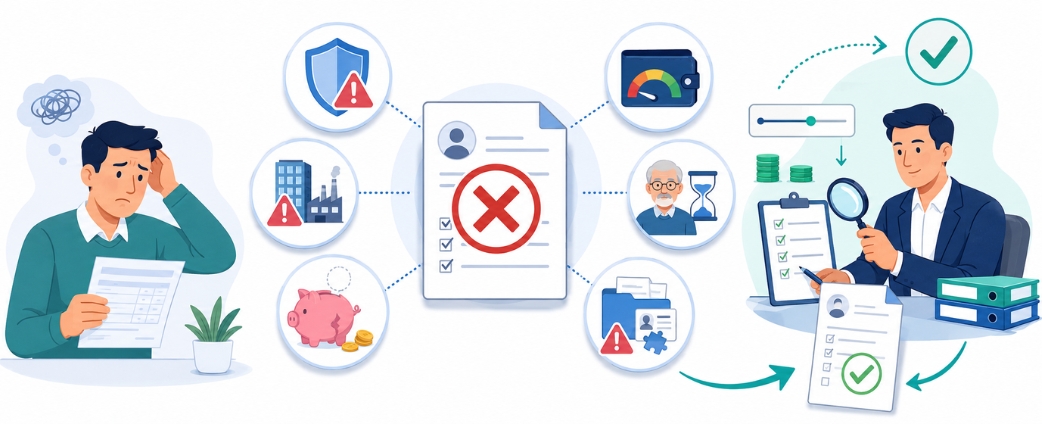
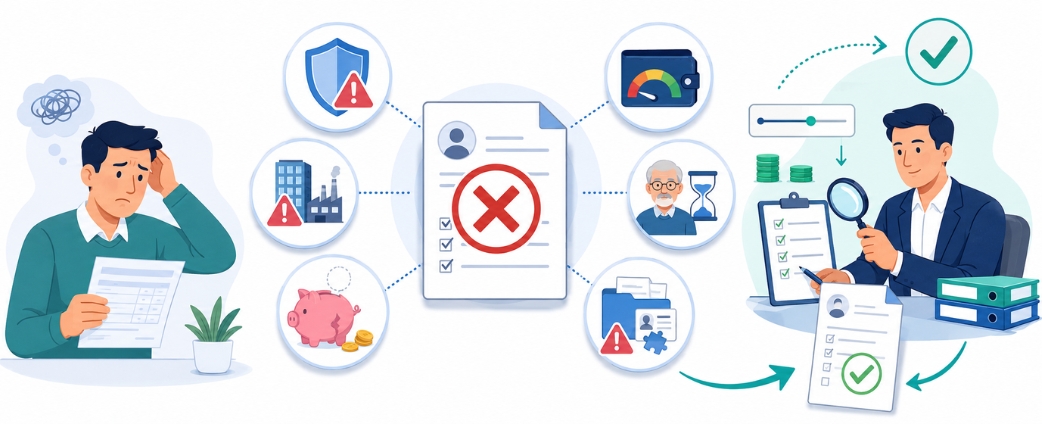
Ricevere un rifiuto su una richiesta di cessione del quinto può sorprendere, soprattutto perché questa forma di finanziamento viene spesso percepita come più semplice da ottenere rispetto a un prestito personale. La rata viene infatti trattenuta direttamente dallo stipendio o dalla pensione e l’operazione prevede una copertura assicurativa obbligatoria. Questo, però, non significa che ogni richiesta possa essere accettata automaticamente.
Anche una cessione del quinto deve superare una serie di verifiche. A seconda del caso possono entrare in gioco la posizione lavorativa, le caratteristiche del datore di lavoro, il TFR maturato, la quota cedibile, l’età, il tipo di pensione, la durata richiesta e soprattutto la possibilità di ottenere la necessaria copertura assicurativa. Per questo motivo, quando una pratica viene rifiutata, la domanda più utile non è soltanto “perché mi hanno detto di no?”, ma anche “quale elemento ha determinato il diniego e può cambiare qualcosa presentando una nuova richiesta in condizioni diverse?”. Capire la causa reale è il primo passo per evitare di ripresentare la stessa pratica senza aver risolto il problema che ha portato al rifiuto.
Una cessione del quinto può essere rifiutata?
Sì. La cessione del quinto è una forma di credito con caratteristiche particolari, ma resta comunque un finanziamento sottoposto a valutazione. La trattenuta diretta della rata riduce alcuni rischi tipici di altre forme di prestito, ma non elimina la necessità di verificare che l’operazione sia sostenibile e che possano essere rispettati tutti i requisiti previsti.
Nella pratica, infatti, la richiesta coinvolge più soggetti: il richiedente, la banca o l’intermediario finanziario, il datore di lavoro o l’ente pensionistico e la compagnia assicurativa. È sufficiente che uno degli elementi essenziali della pratica non risulti compatibile con i criteri previsti perché l’operazione possa essere ridimensionata, sospesa oppure rifiutata. Per questo è importante distinguere il rifiuto di una cessione del quinto da quello di un normale prestito personale: le verifiche non sono identiche e una causa che pesa molto su una forma di credito può avere un peso diverso sull’altra.
Cessione del quinto rifiutata: quali sono le cause più comuni?
Non esiste una sola causa di rifiuto. Nella maggior parte dei casi il diniego nasce dalla combinazione di uno o più elementi che rendono la pratica non compatibile con i criteri dell’istituto finanziatore o della compagnia assicurativa.
Tra i fattori che possono incidere più frequentemente rientrano:
- impossibilità di ottenere la copertura assicurativa prevista
- caratteristiche del datore di lavoro non compatibili con i criteri della pratica
- TFR disponibile e sua incidenza sulla struttura della pratica, soprattutto per alcuni dipendenti privati, fermo restando che in determinate condizioni possono essere valutate anche operazioni con poco o senza TFR
- anzianità lavorativa troppo ridotta
- rapporto di lavoro non compatibile con il prodotto
- quota cedibile insufficiente rispetto all’importo richiesto
- età o durata dell’operazione non compatibili con i limiti assicurativi
- tipologia di pensione non cedibile
- presenza di trattenute o vincoli che riducono la quota effettivamente disponibile
- documentazione incompleta, incoerente o non aggiornata
Questi elementi non hanno lo stesso peso in ogni pratica. La valutazione cambia in base alla categoria del richiedente e alle caratteristiche concrete dell’operazione.
Cessione del quinto rifiutata per l’assicurazione: quando la copertura può bloccare la pratica
Uno degli elementi più importanti nella cessione del quinto è la copertura assicurativa. Per questa forma di finanziamento è infatti prevista una tutela assicurativa collegata ai rischi che possono incidere sul rimborso, con caratteristiche differenti a seconda che si tratti di un lavoratore o di un pensionato.
Questo significa che non basta verificare la presenza di uno stipendio o di una pensione. La compagnia assicurativa deve poter assumere il rischio della specifica operazione e fattori come età, durata, situazione lavorativa, TFR e altri elementi possono incidere sull’assicurabilità. Se la compagnia non ritiene possibile offrire la copertura prevista per quella determinata posizione, la pratica può non essere perfezionata anche quando, a prima vista, la rata sembrerebbe compatibile con il reddito.
È uno dei motivi per cui un rifiuto non va interpretato automaticamente come un giudizio negativo sulla persona: può dipendere dalla struttura tecnica dell’operazione e dai criteri assicurativi applicati a quella specifica pratica.
Cessione del quinto rifiutata per il datore di lavoro: quando può succedere
Per i dipendenti privati, la valutazione non riguarda soltanto il lavoratore. Anche le caratteristiche dell’azienda possono incidere sulla possibilità di costruire la pratica. La cessione del quinto prevede infatti che il datore di lavoro trattenga la rata dalla busta paga e la versi all’ente finanziatore. Inoltre, in caso di cessazione del rapporto di lavoro, il TFR e le altre somme disponibili possono assumere un ruolo nella gestione del debito residuo.
Per questo motivo vengono normalmente considerate anche alcune caratteristiche del datore di lavoro, tra cui:
- la tipologia dell’azienda
- la struttura aziendale
- il numero dei dipendenti
- l’andamento economico
- altri parametri utilizzati dagli operatori finanziari e assicurativi
Un lavoratore può quindi avere uno stipendio adeguato e una buona anzianità, ma trovarsi comunque davanti a una pratica non accettabile se l’azienda non rientra nei criteri previsti dall’operazione. In questi casi il diniego non dipende necessariamente dalla situazione finanziaria personale del dipendente.
Cessione del quinto con poco o senza TFR: può essere comunque valutata?
Il TFR può assumere un ruolo importante nelle cessioni del quinto dei dipendenti privati, perché rappresenta uno degli elementi utilizzati nella valutazione complessiva del rischio. Questo non significa però che un TFR ridotto, o in alcuni casi assente, determini automaticamente il rifiuto della richiesta.
Oggi possono infatti essere valutate anche cessioni del quinto con poco o senza TFR, attraverso soluzioni che prevedono specifici criteri di ammissibilità e coperture assicurative dedicate. In questi casi la valutazione può concentrarsi in modo ancora più approfondito su elementi come:
- caratteristiche e stabilità dell’azienda
- settore di appartenenza e struttura del datore di lavoro
- anzianità lavorativa del dipendente
- reddito e quota cedibile disponibile
- criteri previsti dalla compagnia assicurativa
- importo e durata dell’operazione
Per esempio, un lavoratore assunto da poco potrebbe avere accumulato un TFR molto contenuto ma lavorare presso un’azienda che presenta caratteristiche compatibili con i criteri previsti dalla specifica operazione. In una situazione di questo tipo, la presenza di poco TFR non esclude necessariamente la possibilità di valutare una cessione del quinto.
Resta comunque vero che il TFR disponibile può incidere sull’importo finanziabile e sulla struttura della pratica. Per questo la valutazione deve essere effettuata caso per caso, verificando insieme TFR, posizione lavorativa, caratteristiche dell’azienda e assicurabilità dell’operazione.
Cessione del quinto rifiutata per anzianità lavorativa o tipo di contratto: quando può succedere
Sì, possono incidere. La sola presenza di una busta paga non è sufficiente a rendere automaticamente fattibile una cessione del quinto. Per un lavoratore dipendente vengono infatti valutati anche la stabilità e le caratteristiche del rapporto di lavoro.
Un’assunzione molto recente, un rapporto non compatibile con i criteri dell’operazione o una situazione lavorativa che non consente di costruire il finanziamento per la durata richiesta possono rendere la pratica più complessa. La valutazione può essere differente tra dipendenti privati, pubblici e statali proprio perché cambiano la natura del rapporto di lavoro, il soggetto che effettua la trattenuta e il profilo complessivo della posizione. Per questo non è corretto applicare automaticamente a tutte le categorie gli stessi requisiti.
Quota cedibile insufficiente: quando può portare al rifiuto della cessione del quinto
Un altro motivo di difficoltà può essere la quota cedibile. Nella cessione del quinto, la rata è collegata al reddito netto disponibile e non può essere determinata liberamente in funzione dell’importo che il cliente vorrebbe ricevere. Se la quota disponibile è bassa, anche l’importo finanziabile può ridursi.
Supponiamo, per esempio, che dalla documentazione emerga una quota cedibile di 180 euro al mese. Se il cliente richiede un importo che, per durata e condizioni dell’operazione, richiederebbe una rata più elevata, non è possibile semplicemente aumentare la trattenuta oltre quanto consentito.
In una situazione del genere, il problema può non essere l’accesso alla cessione in sé, ma la distanza tra l’importo desiderato e quello concretamente compatibile con la quota disponibile. La soluzione, quando possibile, può quindi consistere nel rivedere l’importo richiesto o la struttura dell’operazione, non necessariamente nel ripresentare identica la stessa domanda.
Cessione del quinto rifiutata a un pensionato: quali possono essere le cause?
Anche una richiesta di cessione del quinto della pensione può essere rifiutata. In questo caso, però, alcuni fattori sono specifici della posizione pensionistica. Bisogna verificare innanzitutto che la pensione rientri tra quelle cedibili, perché alcune prestazioni assistenziali o particolari trattamenti non possono essere utilizzati per una cessione del quinto.
Tra gli altri elementi che possono incidere sulla valutazione rientrano:
- l’importo netto della pensione
- la quota cedibile disponibile
- la salvaguardia del trattamento minimo
- l’età del richiedente
- la durata del finanziamento
- i limiti della copertura assicurativa per il rischio vita
Un pensionato potrebbe quindi avere una pensione regolare ma non disporre di una quota sufficiente, oppure trovarsi davanti a una durata non compatibile con l’età prevista alla scadenza della pratica. Anche in questo caso, il rifiuto deve essere letto individuando il punto preciso che ha reso l’operazione non fattibile.
La segnalazione CRIF fa rifiutare automaticamente una cessione del quinto?
Non necessariamente. Questo è un punto importante perché la cessione del quinto viene spesso confusa con un normale prestito personale. Nei finanziamenti tradizionali, la storia creditizia e le informazioni presenti nei sistemi di informazioni creditizie possono avere un peso rilevante nella valutazione della richiesta. Nella cessione del quinto, invece, la struttura della rata trattenuta direttamente dal reddito e la presenza della copertura assicurativa modificano il modo in cui viene costruita l’operazione.
Questo non significa che qualsiasi situazione creditizia precedente sia irrilevante o che una cessione venga concessa automaticamente a chi ha avuto problemi di pagamento. Significa che non è corretto concludere che una segnalazione CRIF, da sola, determini necessariamente il rifiuto. Se il dubbio riguarda una precedente richiesta respinta, un ritardo o una segnalazione ancora visibile, è utile capire esattamente che tipo di informazione risulta registrata e da quanto tempo, senza confondere la gestione della CRIF con i requisiti specifici della cessione del quinto.
Altri finanziamenti in corso possono far rifiutare la cessione del quinto?
La presenza di altri finanziamenti non determina automaticamente un diniego, ma deve essere valutata nel quadro complessivo della posizione. Prestiti personali, finanziamenti auto, carte revolving, delegazioni di pagamento o altre trattenute possono incidere sulla situazione economica del richiedente e sulla disponibilità effettiva della retribuzione.
In alcuni casi la cessione del quinto viene valutata proprio da persone che hanno già altri impegni in corso. La possibilità concreta dipende però dalla tipologia degli impegni, dalla quota disponibile, dalle trattenute già presenti e dai criteri applicati alla pratica. Per questo motivo, nascondere o sottovalutare altri impegni non aiuta: è più utile ricostruire correttamente la situazione fin dall’inizio e capire se la nuova rata possa essere inserita in modo sostenibile.
Documentazione incompleta: può far rifiutare una cessione del quinto?
Una pratica può anche bloccarsi o non essere valutabile correttamente quando mancano documenti importanti o quando le informazioni disponibili non sono aggiornate. Per una cessione del quinto possono essere necessari, a seconda della categoria del richiedente, documenti anagrafici, buste paga, certificato di stipendio, certificazione della quota cedibile, documenti pensionistici e informazioni sulla posizione lavorativa.
Se un documento riporta dati non coerenti con gli altri, se la situazione lavorativa è cambiata oppure se la documentazione non permette di verificare correttamente la quota e i requisiti, può essere necessario sospendere la pratica e acquisire ulteriori informazioni. Non sempre quindi una pratica che “non passa” al primo tentativo è un diniego definitivo: occorre distinguere un vero rifiuto da una richiesta semplicemente incompleta o da una posizione che necessita di essere aggiornata.
Cosa fare dopo il rifiuto di una cessione del quinto
Dopo un diniego, la prima cosa da evitare è presentare immediatamente la stessa richiesta senza capire che cosa non ha funzionato. Se il motivo del rifiuto resta invariato, ripetere l’operazione difficilmente modifica il risultato.
Il passaggio più utile è ricostruire la causa concreta del diniego. Bisogna capire se il problema riguarda:
- l’assicurabilità
- il datore di lavoro
- il ruolo del TFR nella specifica pratica e l’eventuale possibilità di valutare soluzioni con poco o senza TFR
- la quota cedibile
- l’età o la durata
- la tipologia di pensione
- la documentazione
- l’importo richiesto
- altre trattenute già presenti
Solo dopo aver individuato il punto critico ha senso valutare se la situazione possa essere modificata oppure se esista una struttura diversa più coerente con la posizione del richiedente.
Cessione del quinto rifiutata: si può presentare una nuova richiesta?
In linea generale, un rifiuto non significa che una persona non potrà mai più valutare una cessione del quinto. Dipende però dal motivo per cui la prima pratica non è stata accettata.
A seconda della causa del diniego, possono presentarsi situazioni diverse:
- documentazione incompleta: può essere necessario integrare i documenti mancanti o aggiornare quelli non più validi
- quota cedibile insufficiente rispetto all’importo richiesto: può essere valutato un importo differente, più coerente con la rata effettivamente disponibile
- TFR molto contenuto o assente: può essere utile verificare se la posizione rientri nei criteri previsti per soluzioni che consentono di valutare pratiche anche con poco o senza TFR; in altri casi la posizione può cambiare nel tempo con una maggiore anzianità lavorativa e con l’aumento del TFR maturato
- vincolo strutturale della posizione: ripresentare la stessa domanda senza che sia cambiato il requisito che ha determinato il rifiuto può non modificare la valutazione
Diverso è infatti il caso in cui esista un vincolo strutturale che non cambia semplicemente ripresentando la domanda, come una pensione non cedibile o una situazione lavorativa non compatibile con il prodotto. Per questo non esiste un tempo universale dopo il quale una richiesta rifiutata diventa automaticamente accettabile: conta soprattutto capire se e come sia cambiata la causa che aveva portato al primo diniego.
Cessione del quinto rifiutata: conviene rivolgersi subito a un’altra finanziaria?
Cambiare intermediario senza conoscere il motivo del primo rifiuto può non risolvere il problema. Banche, finanziarie e compagnie assicurative possono utilizzare criteri differenti, quindi una pratica non necessariamente viene valutata nello stesso modo da ogni operatore. Questo, però, non significa che basti moltiplicare le richieste sperando che una venga approvata.
Se esiste una causa tecnica precisa, è molto più utile individuarla prima. In questo modo si può capire se abbia senso valutare una soluzione diversa, modificare alcuni elementi dell’operazione oppure attendere un cambiamento concreto della posizione. Un consulente può essere utile proprio in questa fase, perché consente di leggere il diniego non come un semplice “no”, ma come il risultato di una serie di verifiche che possono essere ricostruite.
Un esempio pratico: quando un importo più basso può cambiare la valutazione
Immaginiamo un dipendente privato con uno stipendio netto di 1.650 euro, una quota cedibile disponibile di 250 euro e un’anzianità lavorativa ancora contenuta. Il cliente richiede una somma elevata, ma dalla valutazione emerge che il rapporto tra importo richiesto, TFR maturato e criteri assicurativi non consente di costruire l’operazione nelle condizioni inizialmente ipotizzate.
Questo non significa necessariamente che qualsiasi cessione sia impossibile. Potrebbe invece essere necessario verificare se una richiesta di importo inferiore, coerente con la quota e con gli altri parametri della posizione, possa essere valutata diversamente. L’esempio mostra perché è importante non leggere il rifiuto soltanto come una risposta definitiva: in alcuni casi il problema riguarda la struttura della richiesta, non l’esistenza in assoluto della possibilità di accedere alla cessione.
Gli errori da evitare dopo una cessione del quinto rifiutata
Dopo un diniego, alcuni comportamenti possono portare a ripetere la stessa richiesta senza intervenire sul problema reale. Tra gli errori più comuni rientrano:
- considerare ogni diniego uguale, senza distinguere tra un problema assicurativo, una quota cedibile insufficiente, una criticità relativa al datore di lavoro o una pensione non cedibile
- modificare la richiesta senza sapere quale elemento debba realmente cambiare, per esempio chiedendo una cifra diversa o cambiando durata senza intervenire sulla causa concreta del rifiuto
- interpretare automaticamente il diniego come una prova di essere “cattivi pagatori”, quando nella cessione del quinto entrano in gioco numerosi elementi tecnici che non coincidono necessariamente con la storia creditizia personale
- fidarsi di chi presenta una nuova operazione come certamente approvabile, senza aver prima analizzato la posizione e i requisiti effettivamente disponibili
La cosa più utile, dopo un rifiuto, resta quindi capire quale elemento abbia determinato il diniego e verificare se quel fattore possa realmente cambiare prima di presentare una nuova domanda.
Cessione del quinto rifiutata: capire il motivo viene prima di presentare una nuova domanda
Un diniego sulla cessione del quinto non significa automaticamente che il richiedente non possa più accedere a questa forma di finanziamento. Significa però che almeno uno degli elementi necessari alla costruzione della pratica non è risultato compatibile con l’operazione proposta.
Le cause possono riguardare la copertura assicurativa, il datore di lavoro, il TFR, l’anzianità, la quota cedibile, l’età, la pensione, la documentazione o altri aspetti della posizione. Per questo la soluzione non consiste nel ripetere immediatamente la stessa richiesta, ma nel capire prima quale fattore abbia determinato il rifiuto. Solo da quel momento diventa possibile valutare in modo concreto se esistano margini per modificare la pratica, attendere un cambiamento della posizione o prendere in considerazione una soluzione differente.
Contatta il team di esperti di Fast Fin per ricevere una valutazione della tua situazione, oppure richiedi un preventivo dedicato compilando il form online. I consulenti potranno verificare i principali elementi della pratica, aiutarti a comprendere quali fattori possono aver inciso sul precedente diniego e valutare se esistano condizioni diverse per impostare una nuova richiesta.