

Quando si parla di cessione del quinto, molte persone pensano soprattutto alla rata mensile, alla durata del rimborso e alla comodità della trattenuta diretta in busta paga, anche per dipendenti pubblici e statali, o sulla pensione. C’è però un altro tema che diventa molto importante quando il finanziamento viene chiuso prima della sua scadenza naturale: che cosa succede alla componente assicurativa collegata alla pratica?
È proprio qui che nasce una delle domande più frequenti: in caso di estinzione anticipata della cessione del quinto, è previsto un rimborso separato dell’assicurazione? Oppure la quota relativa al periodo residuo viene già considerata nel conteggio di chiusura?
Capirlo è utile perché, quando si estingue una cessione del quinto prima del termine, il punto non è solo sapere quanto capitale residuo resta da pagare. È importante capire anche come vengono trattati i costi assicurativi non maturati, dove compare l’eventuale quota riconosciuta al cliente e quali documenti conviene controllare per verificare che il conteggio sia corretto.
Che cosa succede all’assicurazione quando si estingue anticipatamente una cessione del quinto
Nella cessione del quinto è prevista una copertura assicurativa collegata al finanziamento. La polizza viene normalmente stipulata dalla banca o dall’intermediario per garantire i rischi previsti dalla normativa e il relativo costo concorre alla determinazione economica complessiva della pratica.
Quando il contratto viene estinto prima della scadenza originaria, una parte della copertura assicurativa prevista per il periodo futuro non viene più utilizzata.
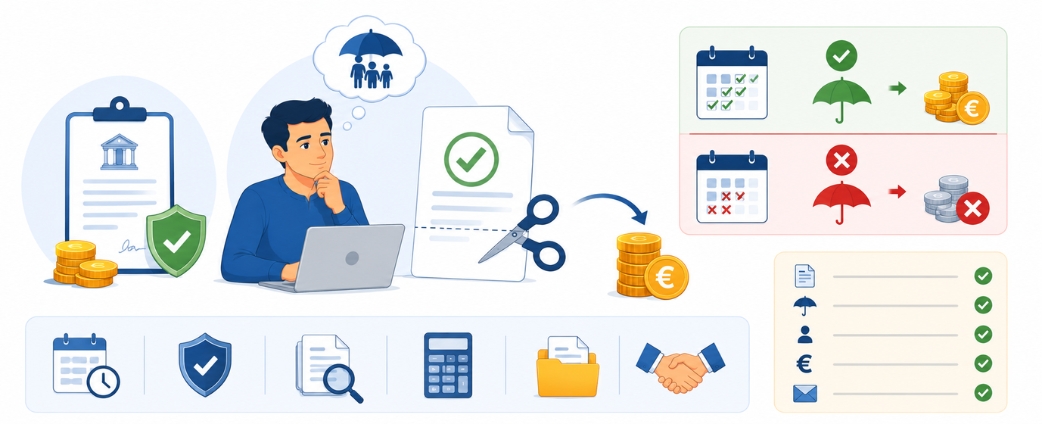
Nelle pratiche di cessione del quinto gestite attualmente, questa componente viene normalmente considerata direttamente nel conteggio di chiusura. Ciò significa che, in linea generale, il cliente non riceve necessariamente una voce denominata “rimborso assicurazione” separata e successiva all’estinzione.
La quota riferita al periodo residuo può essere già compresa nel calcolo complessivo con cui viene determinato l’importo necessario per chiudere il finanziamento.
Rimborso assicurazione nella cessione del quinto: perché non sempre arriva separatamente
Uno degli equivoci più frequenti consiste nel pensare che, dopo aver estinto anticipatamente la cessione del quinto, debba sempre arrivare un bonifico separato da parte della compagnia assicurativa.
Nella cessione del quinto, però, la gestione può essere diversa.
Poiché la polizza è stipulata dalla banca o dall’intermediario per conto del cliente e il costo assicurativo incide sulle condizioni economiche complessive della pratica, la quota relativa al periodo residuo viene normalmente presa in considerazione nel conteggio estintivo.
In termini semplici, il beneficio economico legato alla parte assicurativa non maturata può essere già utilizzato per ridurre l’importo complessivo necessario alla chiusura del finanziamento.
Per questo motivo, la mancata ricezione di un rimborso separato sul conto corrente non significa automaticamente che la componente assicurativa non sia stata considerata.
Il primo controllo da fare è verificare come è stato costruito il conteggio di chiusura.
Perché il conteggio estintivo è il documento centrale
Quando si estingue anticipatamente una cessione del quinto, il documento più importante è il conteggio estintivo.
È in questo documento che vengono normalmente indicati:
- il capitale residuo
- gli interessi non ancora maturati
- gli eventuali costi ridotti per effetto dell’estinzione anticipata
- l’eventuale indennizzo previsto
- le componenti economiche considerate per determinare l’importo finale da versare
La parte assicurativa può essere inclusa nel calcolo senza comparire necessariamente come rimborso autonomo successivo alla chiusura.
Per questo motivo, non basta cercare nel documento una riga con la sola dicitura “rimborso assicurazione”. È necessario leggere l’intero conteggio e verificare se la quota non maturata sia stata considerata nel saldo finale.
Rimborso assicurativo e riduzione del costo del finanziamento non sono due operazioni sempre separate
Quando una cessione del quinto viene estinta anticipatamente, entrano in gioco più componenti economiche.
Possono essere considerati:
- gli interessi relativi al periodo che non maturerà più
- le componenti del costo del credito riferite alla durata residua
- la quota assicurativa relativa al periodo non più coperto
- le eventuali somme che restano escluse dalla riduzione
- l’eventuale indennizzo di estinzione anticipata
Queste voci non devono essere necessariamente restituite attraverso operazioni separate.
Nella gestione della cessione del quinto, la quota assicurativa può concorrere direttamente alla determinazione del conteggio estintivo. Di conseguenza, il cliente può beneficiare della riduzione già nel momento in cui viene calcolata la somma necessaria per chiudere la pratica.
Il punto importante è quindi distinguere tra il diritto economico alla quota non maturata e la modalità concreta con cui questa viene riconosciuta.
Cessione del quinto e prestito personale: la gestione dell’assicurazione può cambiare
È importante non applicare automaticamente alla cessione del quinto le stesse modalità utilizzate per un prestito personale.
Nel caso della cessione del quinto, la componente assicurativa viene normalmente considerata nel conteggio di chiusura e non dà necessariamente luogo a un rimborso separato successivo.
Nel prestito personale, invece, la gestione può essere più evidente. Se al finanziamento è collegata una polizza assicurativa a premio unico, nel conteggio finale può comparire una voce specifica relativa al rimborso della parte di assicurazione non usufruita.
La distinzione può quindi essere sintetizzata così:
- nella cessione del quinto, la quota assicurativa non maturata viene normalmente considerata nel conteggio complessivo di chiusura
- nel prestito personale, il rimborso assicurativo può comparire come voce specifica nel conteggio finale
- se una polizza a premio unico prevede un rimborso e la relativa voce non è presente nel conteggio, la somma può essere accreditata direttamente sul conto corrente del cliente
Questa differenza è importante perché evita di cercare, nella cessione del quinto, una modalità di rimborso identica a quella prevista per altri finanziamenti.
Che cosa significa che il costo assicurativo viene considerato nelle condizioni della pratica
Nella cessione del quinto, la copertura assicurativa non è normalmente un elemento completamente separato dal finanziamento.
La banca o l’intermediario stipula la polizza collegata all’operazione e il costo assicurativo viene considerato nella costruzione economica della pratica, incidendo sul costo complessivo sostenuto dal cliente e sulle condizioni riportate nella documentazione contrattuale.
Quando il finanziamento si chiude anticipatamente, la parte di costo riferita al periodo futuro deve quindi essere letta insieme alle altre componenti non maturate.
Questo spiega perché, nella pratica, il cliente può non vedere un rimborso assicurativo autonomo: il relativo effetto economico può essere già incorporato nella riduzione applicata al conteggio di chiusura.
Quando può essere previsto un accredito diretto sul conto corrente
Esiste una situazione che merita un controllo specifico.
Se l’assicurazione collegata al finanziamento è stata acquistata a premio unico e la quota relativa al periodo residuo non risulta considerata nel conteggio finale, il rimborso può essere effettuato direttamente sul conto corrente del cliente.
In questo caso, è opportuno verificare:
- se la polizza prevedeva un premio unico anticipato
- se il contratto è stato estinto prima della scadenza
- se nel conteggio è presente una voce assicurativa o una riduzione riconducibile alla polizza
- se nei documenti di chiusura è indicato un successivo accredito
- se la compagnia o l’intermediario hanno già richiesto o acquisito l’IBAN del cliente
L’accredito diretto non deve essere considerato la modalità ordinaria in ogni cessione del quinto, ma una possibile modalità di restituzione quando la quota non sia già stata utilizzata nel conteggio.
Come capire se la quota assicurativa è già stata riconosciuta
Per verificare se la componente assicurativa sia stata correttamente considerata, conviene partire dai documenti della pratica.
In particolare, è utile controllare:
- il contratto di cessione del quinto
- il documento contenente le condizioni economiche
- la documentazione relativa alla copertura assicurativa
- il conteggio estintivo
- la quietanza o la conferma di avvenuta estinzione
- eventuali comunicazioni inviate dalla banca, dall’intermediario o dalla compagnia
Il controllo non dovrebbe limitarsi alla ricerca della parola “rimborso”. Bisogna capire se l’importo finale richiesto per l’estinzione tenga già conto delle componenti non maturate.
Se la documentazione non consente di ricostruire il calcolo, è opportuno chiedere un chiarimento scritto all’intermediario.
Che cosa chiedere alla banca o all’intermediario
Quando non è chiaro come sia stata gestita la parte assicurativa, la richiesta dovrebbe essere precisa.
Invece di domandare genericamente “quando arriva il rimborso?”, è più utile chiedere:
- se la quota assicurativa relativa al periodo residuo sia già stata inserita nel conteggio estintivo
- in quale voce o calcolo sia stata considerata
- quale criterio sia stato utilizzato
- se sia previsto un accredito separato sul conto corrente
- quale soggetto debba eventualmente effettuare il versamento
- entro quali modalità operative viene completata la chiusura
Una richiesta impostata in questo modo permette di distinguere subito tra una quota già conteggiata e un rimborso ancora da ricevere.
Quando il cliente non deve presentare una richiesta separata
Se dal conteggio estintivo risulta che la componente assicurativa non maturata è già stata considerata nella determinazione dell’importo finale, normalmente non è necessario presentare una seconda domanda per ottenere lo stesso importo.
Il vantaggio economico è già confluito nella chiusura della pratica.
Presentare una richiesta separata senza aver prima controllato il conteggio può quindi generare confusione, perché si rischia di domandare nuovamente una somma già riconosciuta attraverso la riduzione del debito da estinguere.
Il primo passaggio deve sempre essere la verifica documentale.
Quando invece conviene chiedere un chiarimento o una verifica
Ha senso chiedere una verifica concreta soprattutto quando:
- la cessione del quinto è stata estinta anticipatamente
- esiste una copertura assicurativa collegata
- dal conteggio non si comprende se la quota non maturata sia stata considerata
- il documento non contiene alcun riferimento utile alla componente assicurativa
- era prevista una polizza a premio unico
- non è stato ricevuto alcun accredito separato e non risulta alcuna riduzione nel conteggio
- le somme riportate nei documenti non risultano comprensibili o coerenti
In questi casi, non conviene partire dall’idea che il rimborso sia stato necessariamente omesso. È più utile chiedere come la quota sia stata gestita e farsi indicare il relativo calcolo.
Un esempio concreto nella cessione del quinto
Immaginiamo una persona che abbia sottoscritto una cessione del quinto della durata di dieci anni e che decida di estinguerla dopo sei anni.
La copertura assicurativa era stata costruita sulla durata originaria del finanziamento, ma il contratto si chiude con quattro anni di anticipo.
Nella gestione attuale della cessione del quinto, la quota assicurativa riferita al periodo residuo può essere già considerata nel conteggio estintivo. Il cliente, quindi, potrebbe non ricevere un bonifico separato con la causale “rimborso assicurazione”, perché il relativo importo ha già contribuito alla riduzione della somma necessaria per estinguere la pratica.
Il controllo corretto consiste nel confrontare il contratto, la documentazione assicurativa e il conteggio di chiusura.
Un esempio concreto nel prestito personale
Immaginiamo invece un prestito personale al quale sia stata abbinata una polizza a premio unico.
Il cliente estingue anticipatamente il finanziamento e nel conteggio finale compare una voce specifica riferita alla parte di premio assicurativo non usufruita.
In questo caso, il rimborso assicurativo viene rappresentato in modo distinto.
Se la voce non compare nel conteggio, ma il cliente ha comunque diritto alla quota non goduta, la somma può essere versata direttamente sul suo conto corrente dalla compagnia o dal soggetto incaricato della restituzione.
Questo esempio mostra perché non bisogna confondere la gestione della cessione del quinto con quella del prestito personale.
Il punto più importante resta uno: controllare come la quota è stata gestita
Molte persone, dopo l’estinzione anticipata, attendono automaticamente un rimborso separato dell’assicurazione. Nella cessione del quinto, però, questa aspettativa può non corrispondere alla modalità con cui viene effettivamente chiusa la pratica.
Il criterio più utile è verificare:
- se la componente assicurativa è già stata considerata nel conteggio estintivo
- se il documento mostra una riduzione collegata ai costi non maturati
- se è previsto un rimborso separato
- se la polizza era a premio unico
- se è stato comunicato un successivo accredito sul conto corrente
- se la pratica riguarda una cessione del quinto oppure un prestito personale
Solo dopo questi controlli è possibile capire se il cliente abbia già ricevuto il beneficio economico spettante oppure se debba ancora attendere o richiedere un accredito.
Rimborso assicurazione nella cessione del quinto estinta anticipatamente: che cosa controllare nel conteggio di chiusura
Se ha estinto anticipatamente una cessione del quinto e vuole capire come sia stata gestita la componente assicurativa, il primo passo utile è controllare il conteggio estintivo. Nelle pratiche di cessione del quinto, infatti, la quota relativa al periodo residuo viene normalmente considerata direttamente nel calcolo di chiusura e non comporta necessariamente un rimborso separato successivo.
La situazione può essere diversa per un prestito personale con polizza a premio unico, nel quale il rimborso della parte non usufruita può comparire come voce specifica nel conteggio finale. Se questa voce non è presente, la somma può essere accreditata direttamente sul conto corrente del cliente, in base alle modalità previste dalla polizza e dalla pratica.
Contatta il team di esperti di Fast Fin per ricevere un supporto chiaro e personalizzato sulla soluzione più adatta alla tua situazione, oppure richiedi un preventivo dedicato compilando il form online. I consulenti di Fast Fin analizzeranno la documentazione con attenzione, aiutandoti a capire se la componente assicurativa sia già stata considerata nel conteggio di chiusura, se sia previsto un accredito separato e quali elementi convenga verificare prima di presentare una richiesta.